اقساط کوتاهمدت یا بلندمدت؛ کدام روش برای خرید موبایل بهصرفهتر است؟
وقتی پای خرید قسطی گوشی به میان میآید، اولین سؤالی که بسیاری از خریداران میپرسند این است: «ماهی چقدر باید پرداخت کنم؟» سؤال مهمی است، اما شاید مهمترین سؤال نباشد. گاهی یک طرح با اقساط ماهانه کمتر، در پایان هزینه بسیار بیشتری روی دست خریدار میگذارد؛ درحالیکه طرحی با اقساط سنگینتر ممکن است از نظر مجموع پرداختی بهصرفهتر باشد.
وقتی پای خرید قسطی گوشی به میان میآید، اولین سؤالی که بسیاری از خریداران میپرسند این است: «ماهی چقدر باید پرداخت کنم؟» سؤال مهمی است، اما شاید مهمترین سؤال نباشد. گاهی یک طرح با اقساط ماهانه کمتر، در پایان هزینه بسیار بیشتری روی دست خریدار میگذارد؛ درحالیکه طرحی با اقساط سنگینتر ممکن است از نظر مجموع پرداختی بهصرفهتر باشد.
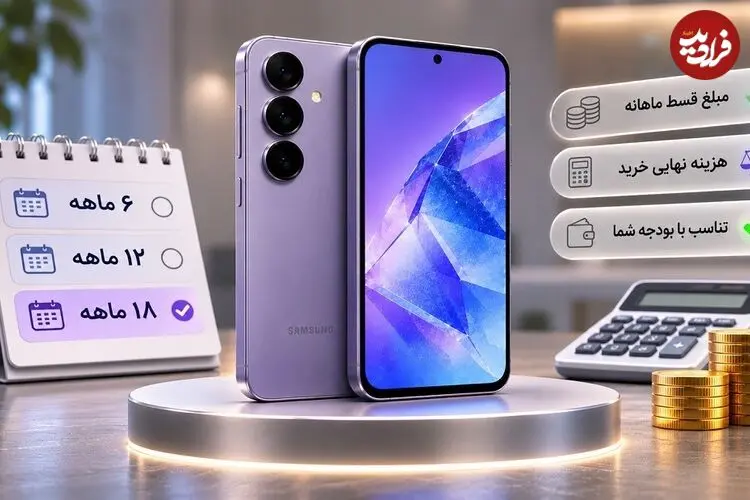
این تفاوت زمانی بیشتر اهمیت پیدا میکند که خریدار میان بازپرداخت ۶، ۱۲ یا ۱۸ ماهه مردد باشد. طولانیتر شدن دوره بازپرداخت، فشار ماهانه را کاهش میدهد، اما بسته به شرایط تأمین اعتبار، ممکن است هزینه نهایی را افزایش دهد.
پس چه زمانی بهتر است زودتر بدهی را تسویه کنیم و چه زمانی پرداخت اقساط در مدت طولانیتر تصمیم منطقیتری است؟
اشتباهی که هنگام مقایسه اقساط گوشی اتفاق میافتد
تصور کنید دو فروشگاه یا شرکت اعتباردهنده، برای خرید یک گوشی شرایط متفاوتی پیشنهاد میکنند. در طرح نخست باید ماهانه مبلغ بیشتری پرداخت کنید، اما بدهی زودتر تمام میشود. در طرح دوم قسط ماهانه سبکتر است، ولی تعهد پرداخت برای مدت بیشتری ادامه پیدا میکند.
در نگاه اول، طرح دوم جذابتر به نظر میرسد. چون فشار کمتری بر حقوق ماهانه وارد میکند و احتمالاً پول بیشتری برای سایر مخارج باقی میماند.
اما برای مقایسه درست، باید ببینیم در پایان هر طرح چه مبلغی از حساب خریدار خارج شده است. بسیاری از افراد هنگام انتخاب روش پرداخت، قیمت نقدی گوشی را بررسی میکنند، اما هنگام مواجهه با شرایط اقساطی، تمرکزشان از قیمت کل به مبلغ ماهانه تغییر میکند. درحالیکه هر دو عدد باید همزمان بررسی شوند.
مسئله دیگری هم وجود دارد: انتخاب خود گوشی. گاهی خریدار صرفاً به این دلیل که قسط یک مدل گرانتر چندان بالا به نظر نمیرسد، از بودجه اولیه خود عبور میکند. بهتر است ابتدا از میان گزینههای خرید موبایل، مدلی متناسب با نیاز و بودجه واقعی انتخاب شود و بعد روش تأمین هزینه آن مورد بررسی قرار بگیرد. در غیر این صورت، ممکن است جذابیت اقساط بلندمدت باعث شود برای امکاناتی هزینه کنیم که در عمل به آنها نیاز نداریم.
یک گوشی با سه روش بازپرداخت؛ اختلاف از کجا شروع میشود؟
برای روشن شدن موضوع، یک مثال ساده در نظر بگیریم.
فرض کنیم قیمت نقدی یک گوشی ۶۰ میلیون تومان باشد و سه روش خرید بدون پیشپرداخت برای آن پیشنهاد شود.
در طرح اول، خریدار طی ۶ ماه، هر ماه ۱۱ میلیون تومان پرداخت میکند. مجموع پرداختی او ۶۶ میلیون تومان خواهد بود؛ یعنی ۶ میلیون تومان بیشتر از قیمت نقدی.
در طرح دوم، بازپرداخت ۱۲ ماه طول میکشد و مبلغ هر قسط ۶ میلیون تومان است. در پایان این دوره، خریدار ۷۲ میلیون تومان پرداخت کرده؛ یعنی ۱۲ میلیون تومان بیشتر از قیمت نقدی گوشی.
در طرح سوم، اقساط به ۱۸ ماه افزایش پیدا میکند و مبلغ ماهانه به ۴ میلیون و ۵۰۰ هزار تومان میرسد. این انتخاب از نظر قسط ماهانه سبکتر است، اما مجموع پرداختی آن به ۸۱ میلیون تومان میرسد. به عبارت دیگر، خریدار در این مثال برای کاهش مبلغ قسط از ۱۱ میلیون به ۴.۵ میلیون تومان، در نهایت ۱۵ میلیون تومان بیشتر میپردازد.
**این ارقام صرفاً برای توضیح نحوه مقایسه طراحی شدهاند و نرخ سود، کارمزد یا شرایط واقعی هیچ شرکت اعتباردهندهای را نشان نمیدهند. همچنین فرض شده تمام هزینههای الزامی در همین اقساط منظور شدهاند.**
نکته مهم مثال این است که قسط کمتر، الزاماً خرید ارزانتر نیست. اما آیا این موضوع به معنای بهتر بودن قطعی اقساط ۶ ماهه است؟ نه لزوماً.
چرا کوتاهترین دوره بازپرداخت همیشه مناسبترین انتخاب نیست؟
در مثال قبلی، بازپرداخت ۶ ماهه کمترین هزینه نهایی را داشت. بااینحال، پرداخت ماهانه ۱۱ میلیون تومان برای همه خریداران امکانپذیر نیست. اگر فردی پس از پرداخت اجاره، هزینه خوراک، قبوض و سایر تعهدات مالی، فقط چند میلیون تومان درآمد آزاد داشته باشد، انتخاب قسط ۱۱ میلیون تومانی تصمیم پرریسکی خواهد بود؛ حتی اگر مجموع پرداختی آن کمتر باشد. در چنین شرایطی، احتمال تأخیر در پرداخت اقساط یا نیاز به قرض گرفتن برای تسویه بدهی افزایش پیدا میکند.
از طرف دیگر، پرداخت قسط سنگین ممکن است فرد را مجبور کند تمام پسانداز اضطراری خود را مصرف کند. این مسئله بهویژه زمانی اهمیت دارد که هزینهای پیشبینینشده مانند تعمیر خودرو یا مخارج درمانی ایجاد شود. بنابراین بهصرفه بودن خرید، فقط به تفاوت قیمت نقدی و اقساطی محدود نمیشود. یک طرح باید از نظر توان پرداخت ماهانه نیز با وضعیت خریدار هماهنگ باشد.اگر اقساط کوتاهمدت فشار زیادی به بودجه وارد کنند، انتخاب دوره طولانیتر با وجود هزینه نهایی بیشتر ممکن است برای برخی افراد منطقیتر باشد.
البته پیش از چنین تصمیمی، بهتر است گزینه سوم نیز بررسی شود: خرید گوشی ارزانتر. گاهی انتخاب مدلی یک رده پایینتر، هم مبلغ قسط را کاهش میدهد و هم نیاز به طولانی کردن دوره بازپرداخت را از بین میبرد.
خرید گوشی با اقساط بلندمدت چه زمانی ارزش هزینه بیشتر را دارند؟
مهمترین مزیت دوره بازپرداخت طولانی، کاهش مبلغی است که هر ماه باید پرداخت شود. این ویژگی برای افرادی که درآمد ثابت دارند، اما نمیخواهند بخش بزرگی از حقوق خود را به یک خرید اختصاص دهند، اهمیت دارد. برای مثال، ممکن است فردی برای فعالیت شغلی به گوشی جدید نیاز داشته باشد و امکان به تعویق انداختن خرید را نداشته باشد. از طرف دیگر، پرداخت اقساط سنگین باعث اختلال در هزینههای ضروری زندگی او شود. در چنین شرایطی، طولانیتر شدن بازپرداخت میتواند امکان خرید را فراهم کند؛ به شرط آنکه هزینه اضافه، شرایط قرارداد و تعهدات آینده کاملاً روشن باشند.
اما هرچه دوره اقساط طولانیتر شود، خریدار برای مدت بیشتری با یک تعهد مالی ثابت روبهرو خواهد بود. این موضوع در شرایطی که درآمد فرد نامنظم است یا احتمال تغییر وضعیت شغلی وجود دارد، اهمیت بیشتری پیدا میکند. به همین دلیل، انتخاب اقساط بلندمدت بهتر است نتیجه یک محاسبه آگاهانه باشد، نه صرفاً جذاب بودن مبلغ ماهانه.
همه طرحهای اقساطی با یک فرمول محاسبه نمیشوند
یکی از مشکلات مقایسه پیشنهادهای خرید اقساطی این است که شرکتهای اعتباردهنده ممکن است روشهای متفاوتی برای تعیین هزینه داشته باشند. برخی طرحها بر پایه سود تسهیلات محاسبه میشوند. در بعضی روشها ممکن است کارمزد خدمات یا هزینه دریافت اعتبار وجود داشته باشد. دوره بازپرداخت، سقف اعتبار، ضمانتها و مبلغ پیشپرداخت نیز میتوانند متفاوت باشند. به همین دلیل، نمیتوان فرض کرد یک طرح ۱۲ ماهه در تمام شرکتها هزینه یکسانی دارد یا هر طرح ۱۸ ماهه الزاماً گرانتر از طرح کوتاهمدت است.
برای مقایسه واقعی طرحهای خرید اقساطی گوشی باید قیمت نقدی همان محصول، مبلغ اولیه، تعداد اقساط، هزینه اعتبار و مجموع پرداختی در هر روش مشخص باشد. نکته مهم دیگر، نحوه محاسبه هزینههاست. اگر کارمزد یا هزینه خدمات قبلاً در اقساط لحاظ شده باشد، نباید هنگام محاسبه مجموع پرداختی دوباره به آن اضافه شود. در نهایت، ملاک اصلی مبلغی است که خریدار طبق قرارداد باید از ابتدا تا پایان دوره پرداخت کند.
تورم میتواند اقساط بلندمدت را بهصرفهتر کند؟
یکی از استدلالهایی که درباره خرید اقساطی مطرح میشود این است که در شرایط تورمی، پرداخت مبلغی ثابت در ماههای آینده ممکن است آسانتر شود. این استدلال در بعضی شرایط قابلبررسی است، اما یک نتیجه قطعی ندارد.
اگر درآمد خریدار در طول دوره بازپرداخت افزایش پیدا کند و مبلغ اقساط ثابت بماند، ممکن است سهم هر قسط از درآمد او کاهش یابد. اما اگر هزینههای زندگی افزایش پیدا کنند و درآمد رشد متناسبی نداشته باشد، همان مبلغ ثابت میتواند فشار بیشتری به بودجه وارد کند.
از طرف دیگر، افزایش احتمالی قیمت گوشی در آینده بهتنهایی خرید اقساطی امروز را سودآور نمیکند؛ زیرا هزینه دریافت اعتبار نیز بخشی از معامله است.
همچنین هیچ تضمینی وجود ندارد که قیمت یک مدل مشخص موبایل در آینده افزایش پیدا کند. ورود نسل جدید گوشیها، تغییر نرخ ارز یا شرایط عرضه ممکن است قیمت مدلهای فعلی را تغییر دهد. بنابراین نباید صرفاً با پیشبینی تورم یا رشد قیمت موبایل، تعهد اقساطی بلندمدت ایجاد کرد.
پیش از انتخاب دوره اقساط، سه عدد را کنار هم بگذارید
برای تصمیمگیری درباره بازپرداخت کوتاهمدت یا بلندمدت، سه عدد اهمیت بیشتری دارند.
اول، مجموع هزینه خرید. تمام مبالغی که تا پایان قرارداد پرداخت میشوند باید مشخص باشند. این عدد امکان مقایسه اقتصادی طرحها را فراهم میکند.
دوم، مبلغ هر قسط نسبت به درآمد آزاد ماهانه. درآمد آزاد، مبلغی است که پس از کسر هزینههای ضروری و تعهدات قبلی باقی میماند. البته بهتر است تمام این مبلغ نیز به پرداخت قسط اختصاص پیدا نکند.
سوم، مدت باقی ماندن تعهد مالی. ممکن است پرداخت ماهانه یک طرح سبک باشد، اما طولانی بودن دوره بازپرداخت، توان خریدار برای تصمیمهای مالی بعدی را محدود کند.
علاوه بر این سه عدد، بررسی جریمه دیرکرد، شرایط تسویه زودتر از موعد، نوع ضمانت و پیامدهای تأخیر در پرداخت ضروری است. بعضی افراد تصور میکنند اگر زودتر از موعد تمام بدهی را تسویه کنند، حتماً هزینه اعتبار کاهش پیدا میکند؛ درحالیکه این موضوع به مفاد قرارداد بستگی دارد.
بالاخره در خرید گوشی قسطی، اقساط کوتاهمدت بهتر است یا بلندمدت؟
پاسخ به وضعیت مالی خریدار بستگی دارد.
اگر درآمد کافی دارید، پسانداز اضطراری شما با پرداخت اقساط سنگین مختل نمیشود و دوره کوتاهتر مجموع هزینه کمتری دارد، بازپرداخت کوتاهمدت میتواند انتخاب اقتصادیتری باشد.
اگر مبلغ اقساط کوتاهمدت بیشازحد به بودجه ماهانه فشار وارد میکند، دوره طولانیتر ممکن است امکان مدیریت بهتر پرداختها را فراهم کند؛ هرچند احتمال دارد هزینه نهایی بیشتری داشته باشد.
اما اگر حتی اقساط بلندمدت نیز بخش بزرگی از درآمد آزاد شما را مصرف میکنند، بهتر است بهجای افزایش دوره بازپرداخت، انتخاب گوشی ارزانتر یا به تعویق انداختن خرید غیرضروری را بررسی کنید.
در نهایت، بهصرفهترین روش خرید اقساطی الزاماً روشی نیست که کمترین قسط ماهانه یا کوتاهترین مدت بازپرداخت را داشته باشد؛ بلکه طرحی است که هزینه نهایی قابلقبول را با توان پرداخت واقعی خریدار هماهنگ کند.